Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM

Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM
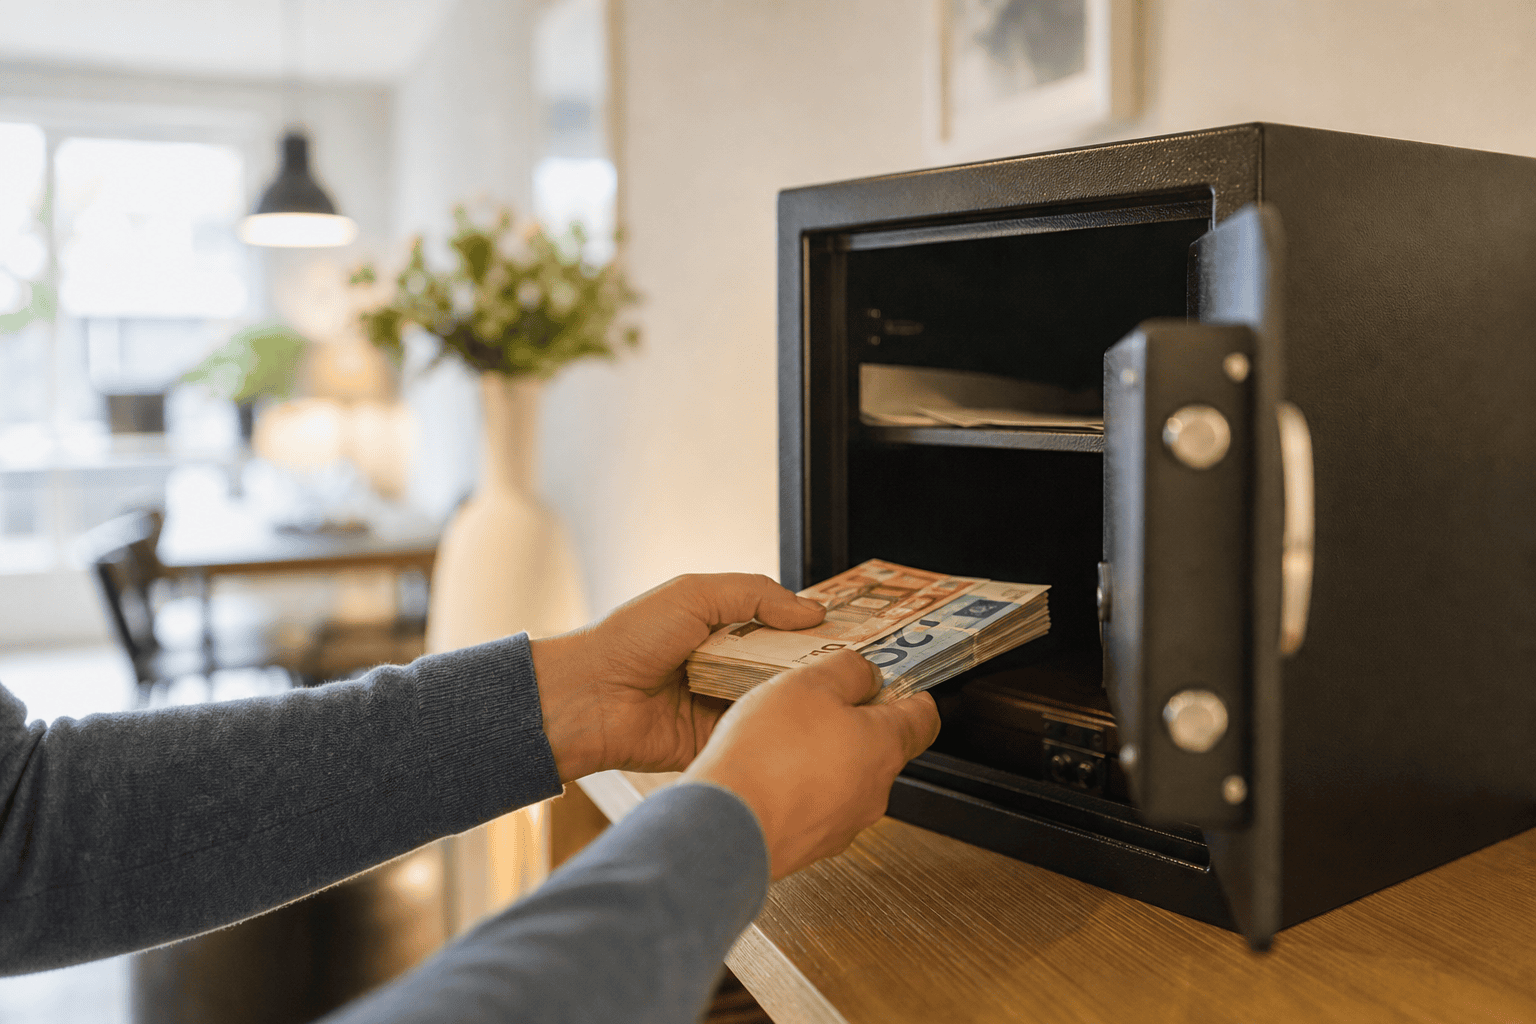
Hoeveel contant geld mag je in huis bewaren? Die vraag komt vaak op bij mensen die graag wat geld achter de hand houden voor noodgevallen, kleine aankopen of situaties waarin pinnen tijdelijk niet lukt. In Nederland is er geen vast wettelijk maximum voor contant geld in huis. Toch zijn er wel regels, risico’s en praktische grenzen om rekening mee te houden. Denk aan belasting, veiligheid, verzekering en de vraag of je de herkomst van grote bedragen kunt uitleggen.
Er bestaat in Nederland geen algemene wet die zegt dat je thuis maar een bepaald bedrag aan contant geld mag bewaren. Je mag dus spaargeld in bankbiljetten of munten in huis hebben. Dat geldt voor kleine bedragen, maar ook voor grotere bedragen.
Wel is het belangrijk dat het geld een legale herkomst heeft. Als er ooit vragen ontstaan, bijvoorbeeld bij een controle, onderzoek of schadeclaim, moet je aannemelijk kunnen maken waar het geld vandaan komt. Dat kan bijvoorbeeld met bankafschriften, verkoopbewijzen, loonstroken of andere documenten.
Contant geld thuis bewaren is dus niet verboden, maar het is ook niet volledig zonder aandachtspunten. De overheid kijkt vooral naar belastingaangifte, witwasrisico’s en ongebruikelijke situaties. Voor consumenten betekent dit vooral: houd overzicht en wees voorzichtig met grote bedragen zonder duidelijke administratie.
Contant geld dat je thuis bewaart, kan meetellen voor je vermogen in box 3. Dat betekent dat het relevant kan zijn voor je aangifte inkomstenbelasting. Niet alleen geld op spaarrekeningen telt mee; ook contant geld, vorderingen en bepaalde andere bezittingen kunnen onderdeel zijn van je vermogen.
Voor contant geld geldt meestal een beperkte vrijstelling. Alleen het bedrag boven die vrijstelling hoeft dan te worden meegenomen in de aangifte. De hoogte van deze vrijstelling kan per jaar verschillen. Daarom is het verstandig om bij het invullen van de aangifte goed te kijken naar de actuele toelichting van de Belastingdienst.
Je moet contant geld opgeven als het bedrag boven de geldende vrijstelling uitkomt en je totale vermogen relevant is voor box 3. Daarbij gaat het om de peildatum die voor de belastingaangifte geldt. Meestal is dat de situatie op 1 januari van het belastingjaar.
Een voorbeeld: wie aan het begin van het jaar een flink bedrag thuis bewaart, kan dit niet zomaar buiten de aangifte laten. Ook als het geld later in dat jaar wordt uitgegeven, kan het op de peildatum nog meetellen.
Bij grotere contante bedragen is administratie extra belangrijk. Niet omdat je elke euro afzonderlijk moet verklaren, maar omdat een groot bedrag zonder duidelijke herkomst vragen kan oproepen.
Handige documenten om te bewaren zijn bijvoorbeeld:
Zo voorkom je dat een normaal spaardoel later onnodig ingewikkeld wordt.
Hoewel er geen wettelijk maximum is, ligt de verstandige grens meestal lager dan mensen verwachten. Veel contant geld in huis bewaren brengt namelijk duidelijke risico’s met zich mee. Denk aan diefstal, brand, waterschade of simpelweg verlies.
Een kleine contante reserve kan handig zijn. Bijvoorbeeld voor een storing bij een betaalautomaat, een marktaankoop of een noodsituatie. Maar grote bedragen in een la, envelop of oude portemonnee bewaren is kwetsbaar.
Let bij het bewaren van contant geld op deze punten:
Een kluis kan helpen, maar is geen volledige garantie. De kwaliteit, verankering en locatie van de kluis maken veel verschil. Bovendien kan een verzekeraar voorwaarden stellen aan de manier waarop geld wordt bewaard.
Veel mensen gaan ervan uit dat hun inboedelverzekering contant geld volledig vergoedt bij diefstal of brand. In de praktijk is dat meestal niet zo. Verzekeraars hanteren vaak een maximumvergoeding voor contant geld, waardepapieren of vergelijkbare bezittingen. Dat maximum kan per polis verschillen.
Daarom is het riskant om grote bedragen thuis te bewaren zonder de polisvoorwaarden te kennen. Zelfs als je kunt bewijzen dat het geld er was, betekent dit niet automatisch dat je het volledige bedrag terugkrijgt.
Ook kan de verzekeraar vragen hoe het geld bewaard werd. Lag het open in huis, in een afgesloten kast of in een gecertificeerde kluis? Zulke details kunnen invloed hebben op de beoordeling van een schadeclaim.
Naast geld thuis bewaren, spelen ook opnemen, betalen en vervoeren een rol. Banken kunnen vragen stellen bij ongebruikelijke of grote contante opnames. Dat betekent niet dat je iets verkeerd doet. Banken hebben verplichtingen om ongebruikelijke transacties te signaleren en financiële criminaliteit tegen te gaan.
Ook ondernemers kunnen grenzen stellen aan contante betalingen. Winkels mogen onder voorwaarden aangeven dat zij geen of beperkt contant geld aannemen, zolang dit vooraf duidelijk is. In het dagelijks leven blijft contant geld bruikbaar, maar pinnen en digitaal betalen zijn op veel plekken de standaard geworden.
Voor reizen buiten de Europese Unie of de Europese Unie in gelden aparte regels. Wie met 10.000 euro of meer aan contanten de EU binnenkomt of verlaat, moet dit aangeven bij de douane. Dit gaat niet alleen om bankbiljetten, maar kan ook gelden voor bepaalde waardedragers.
Er zijn begrijpelijke redenen om contant geld thuis te bewaren. Sommige mensen vinden het prettig om direct over geld te kunnen beschikken. Anderen gebruiken contant geld om beter budget te houden, bijvoorbeeld door weekgeld apart te leggen.
Contant geld kan nuttig zijn voor:
Het gaat vooral om balans. Een bescheiden bedrag kan praktisch zijn. Een groot bedrag kan onnodig risico opleveren, zeker als het niet goed is vastgelegd of verzekerd.
Ja, er is geen algemeen wettelijk maximum voor contant geld in huis. Wel moet het geld een legale herkomst hebben en kan het meetellen voor de belasting. Bij grote bedragen is goede administratie belangrijk.
Dat hangt af van de hoogte van het bedrag en de geldende vrijstelling. Contant geld boven de vrijstelling kan meetellen als vermogen in box 3. De regels en bedragen kunnen per belastingjaar verschillen.
Vaak is contant geld maar tot een beperkt bedrag verzekerd. De exacte dekking staat in de polisvoorwaarden van je inboedelverzekering. Ook de manier van bewaren kan invloed hebben op een schadeclaim.
Ja, banken kunnen vragen stellen wanneer een opname ongebruikelijk lijkt. Dat hoort bij hun wettelijke controles rond financiële veiligheid. Een duidelijke verklaring en normale herkomst van het geld helpen misverstanden voorkomen.
Dat verschilt per huishouden, maar een kleine noodreserve is meestal praktischer dan een groot bedrag. Houd rekening met veiligheid, verzekering, belastingregels en je eigen behoefte aan contant geld.