Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM

Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM
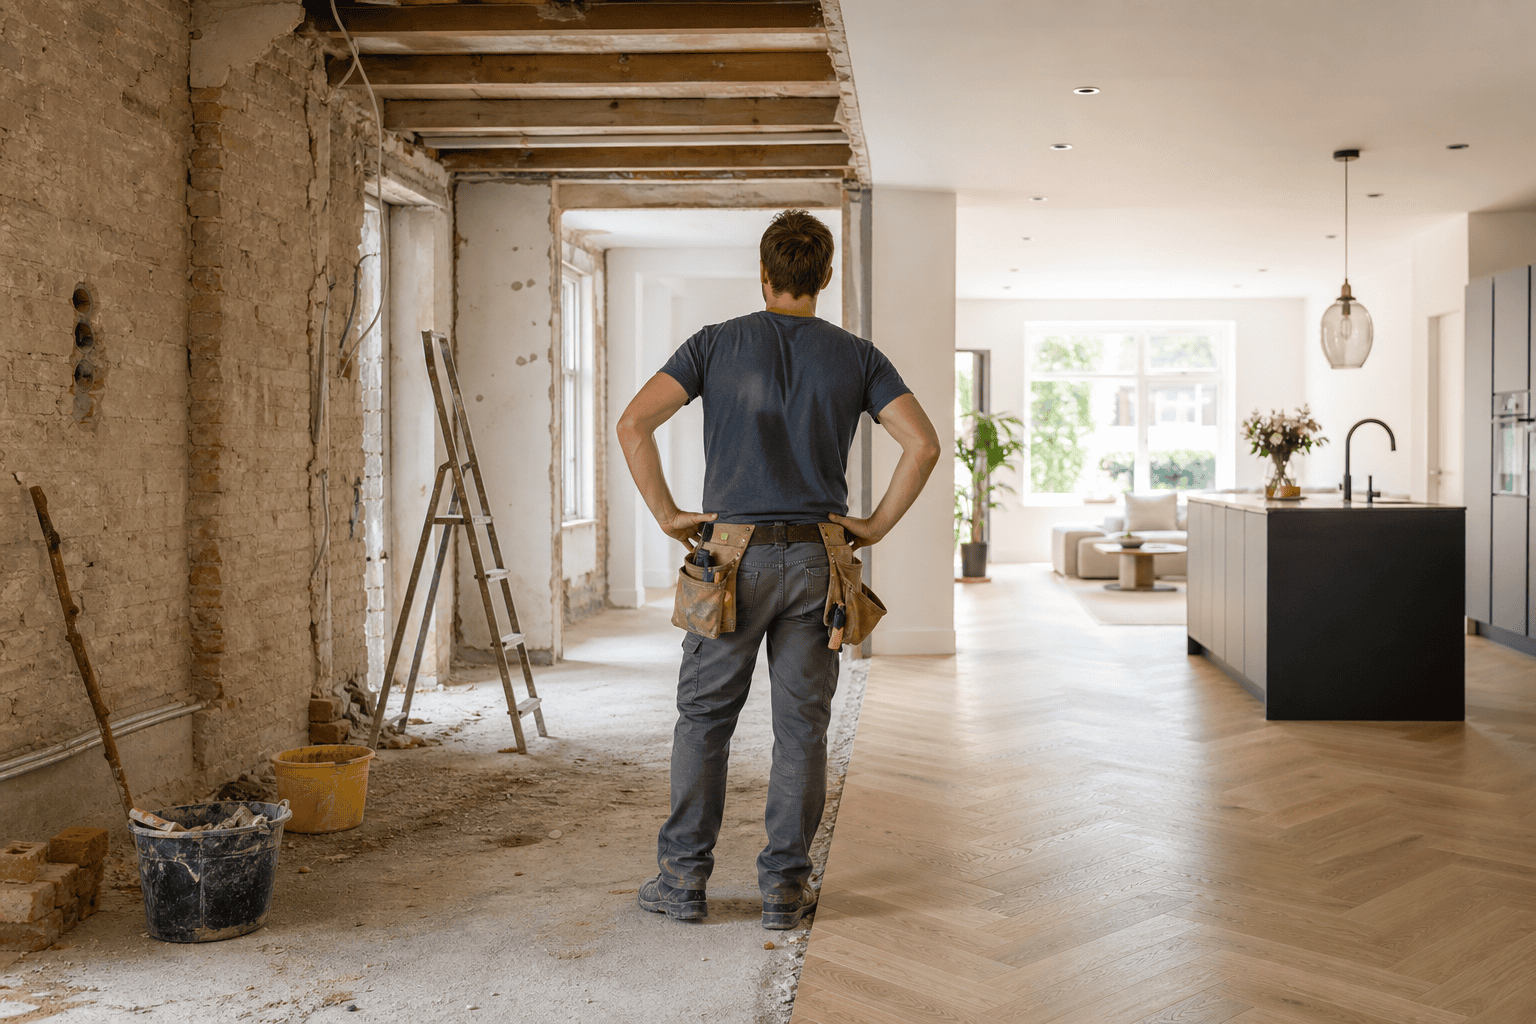
Een huis flippen: wat betekent dat precies? Kort gezegd koop je een woning met het doel die snel te verbeteren en weer met winst te verkopen. Het gaat dus niet om jarenlang wonen of verhuren, maar om waarde toevoegen in een relatief korte periode. In Nederland klinkt het begrip soms Amerikaans, maar het principe komt ook hier voor. Denk aan een verouderd appartement dat wordt opgeknapt, beter wordt ingedeeld en daarna opnieuw op de markt komt.
Bij huis flippen draait alles om het verschil tussen aankoopprijs, totale kosten en verkoopprijs. De koper zoekt meestal een woning met achterstallig onderhoud, een onhandige indeling of een gedateerde uitstraling. Door gericht te renoveren kan de woning aantrekkelijker worden voor een grotere groep kopers.
Een eenvoudige verfbeurt is meestal niet genoeg om van flippen te spreken. Het gaat vaak om werkzaamheden die echt waarde toevoegen, zoals een nieuwe keuken, betere isolatie, moderne badkamer, strak stucwerk of een logischere plattegrond. Toch hoeft een project niet extreem groot te zijn. Ook een relatief kleine woning kan interessant zijn als de prijs, locatie en verbouwkosten kloppen.
Belangrijk is dat flippen geen gegarandeerde winst oplevert. De huizenmarkt kan veranderen, verbouwingen kunnen uitlopen en onverwachte gebreken kunnen duur zijn. Daarom vraagt het om voorbereiding, rekenwerk en realistische verwachtingen.
Hoewel elk project anders is, volgen veel woningflips ongeveer dezelfde stappen. Het begint niet bij de verbouwing, maar bij de aankoopanalyse. Wie te duur koopt, heeft later weinig ruimte om winst te maken.
Een geschikte woning is vaak niet perfect afgewerkt, maar heeft wel potentie. De ligging speelt daarbij een grote rol. Een huis op een gewilde plek is meestal makkelijker te verkopen dan een prachtig opgeknapte woning op een minder aantrekkelijke locatie.
Bij de beoordeling kijk je onder meer naar:
Een bouwkundige keuring kan verstandig zijn, zeker bij oudere woningen. Niet elk probleem is direct zichtbaar tijdens een bezichtiging. Denk aan vocht, houtrot, verouderde elektra of verzakkingen.
Na aankoop begint de fase waarin waarde wordt toegevoegd. Een goed plan voorkomt dat het budget ongemerkt oploopt. Bij flippen is smaak belangrijk, maar neutrale keuzes werken vaak beter dan uitgesproken stijlen. De volgende koper moet zich er makkelijk kunnen voorstellen.
Populaire verbeteringen zijn onder andere een frisse afwerking, energiezuinige maatregelen, een moderne badkamer en een nette keuken. Ook goede verlichting, nieuwe vloeren en strak schilderwerk maken veel verschil in de eerste indruk.
Tegelijk is het belangrijk om niet te veel te investeren. Een luxe keuken in een bescheiden starterswoning verdient zich niet altijd terug. De kunst is om te renoveren op een niveau dat past bij de buurt, de doelgroep en de verwachte verkoopprijs.
De mogelijke winst bij een flip lijkt op papier soms eenvoudig: verkoopprijs min aankoopprijs en kosten. In werkelijkheid zijn er veel posten die meetellen. Wie alleen naar de verbouwkosten kijkt, krijgt een te rooskleurig beeld.
Kosten die vaak een rol spelen zijn:
Daarnaast is tijd een belangrijke factor. Hoe langer een project duurt, hoe langer het kapitaal vastzit. Ook kan de markt in de tussentijd veranderen. Als huizenprijzen dalen of kopers voorzichtiger worden, kan de verkoopopbrengst lager uitvallen dan verwacht.
Een ander risico is overschatting van de eindwaarde. Niet elke verbetering verhoogt de prijs met hetzelfde bedrag als de investering. Een nieuwe badkamer kan aantrekkelijk zijn, maar dat betekent niet automatisch dat de woning exact zoveel meer waard wordt als de renovatie heeft gekost.
In Nederland krijg je bij huis flippen te maken met regels en fiscale vragen. De precieze gevolgen hangen af van je situatie. Koop je als particulier één woning, of doe je dit vaker en met een duidelijk winstoogmerk? Dat verschil kan relevant zijn voor de belastingbehandeling.
Ook de overdrachtsbelasting is belangrijk. Voor woningen gelden regels die kunnen veranderen en afhankelijk zijn van onder meer eigen bewoning, leeftijd en aankoopdoel. Wie een woning koopt om snel door te verkopen, moet goed nagaan welk tarief van toepassing is.
Financiering is een ander punt. Een gewone hypotheek is meestal bedoeld voor een woning waarin je zelf gaat wonen. Voor een project dat je wilt opknappen en verkopen, kunnen andere voorwaarden gelden. Geldverstrekkers kijken naar inkomen, onderpand, risico en het doel van de aankoop.
Daarnaast kunnen vergunningen nodig zijn. Een nieuwe keuken plaatsen vraagt meestal geen vergunning, maar constructieve wijzigingen, een aanbouw of aanpassing aan een monument kunnen dat wel doen. Ook regels van een Vereniging van Eigenaars kunnen invloed hebben, bijvoorbeeld bij appartementen.
Huis flippen past vooral bij mensen die goed kunnen plannen, rekenen en omgaan met onzekerheid. Je hoeft niet alles zelf te kunnen verbouwen, maar kennis van bouwprocessen helpt enorm. Wie volledig afhankelijk is van aannemers, moet extra letten op planning, offertes en beschikbaarheid.
Het is ook handig om gevoel te hebben voor de woningmarkt. Welke woningen verkopen snel? Wat zoeken kopers in een bepaalde buurt? Welke afwerking is aantrekkelijk zonder onnodig duur te worden? Dat soort vragen bepaalt of een project kansrijk is.
Voor consumenten die vooral een leuke woning zoeken om in te wonen, is flippen vaak minder logisch. Dan draait de aankoop om woonplezier, niet om snelle verkoop. Koop je een huis om op te knappen voor jezelf, dan mag je anders kiezen. Een persoonlijke kleur, een duurdere vloer of een specifieke keuken kan dan prima zijn, ook als het financieel niet optimaal is.
Een bekend misverstand is dat flippen vooral neerkomt op goedkoop kopen en snel schilderen. In werkelijkheid zit de winst meestal in scherpe analyse, goede uitvoering en kostenbeheersing. Een woning kan er na renovatie prachtig uitzien, maar toch weinig opleveren als de aankoopprijs te hoog was.
Een ander misverstand is dat elke oude woning geschikt is. Sommige huizen hebben zo veel technische problemen dat renovatie duurder wordt dan verwacht. Ook woningen met juridische beperkingen, erfpachtvoorwaarden of ingewikkelde VvE-situaties vragen extra aandacht.
Tot slot wordt de verkoopfase soms onderschat. Goede foto’s, nette presentatie en een realistische vraagprijs maken verschil. Een opgeknapte woning moet niet alleen mooi zijn, maar ook vertrouwen geven aan kopers.
Niet helemaal. Renoveren betekent een woning verbeteren, terwijl flippen specifiek gericht is op snelle doorverkoop met mogelijke winst.
Ja, dat kan, maar je krijgt wel te maken met financiering, belastingen, risico’s en praktische verbouwvragen.
Dat verschilt sterk per woning. Kleine cosmetische renovaties kunnen kort duren, terwijl grote verbouwingen maanden kunnen vragen.
Dat is lastig. Zelfs met financiering heb je vaak geld nodig voor kosten, tegenvallers en tijdelijke lasten.
Het grootste risico is meestal verkeerd rekenen: te duur kopen, kosten onderschatten of de verkoopwaarde overschatten.