Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM

Address
304 North Cardinal St.
Dorchester Center, MA 02124
Work Hours
Monday to Friday: 7AM - 7PM
Weekend: 10AM - 5PM
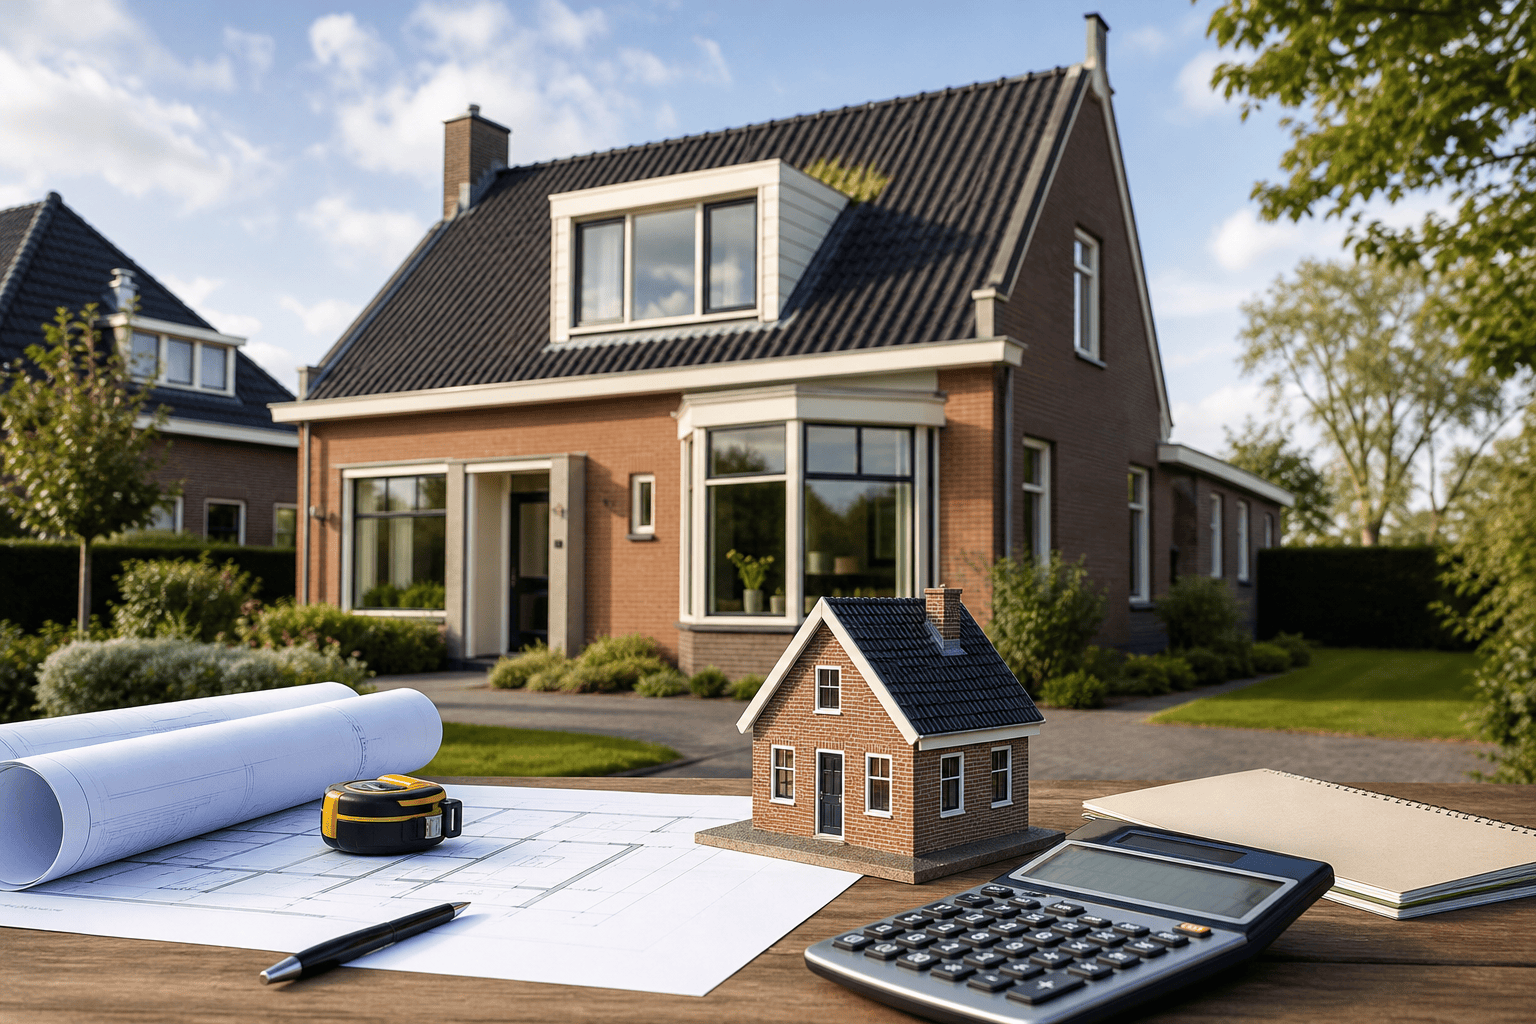
Hoe bereken je de herbouwwaarde van je huis? Die vraag is vooral belangrijk voor je opstalverzekering. De herbouwwaarde is namelijk niet hetzelfde als de prijs waarvoor je woning kan worden verkocht. Het gaat om het bedrag dat nodig is om je huis opnieuw te bouwen als het volledig verloren gaat, bijvoorbeeld door brand of een zware storm. Een goede inschatting voorkomt dat je te laag of juist onnodig hoog verzekerd bent.
De herbouwwaarde is het bedrag dat nodig is om je woning in dezelfde staat en met vergelijkbare materialen opnieuw te bouwen. Daarbij gaat het om de bouwkundige onderdelen van het huis, zoals muren, dak, fundering, vaste vloeren, leidingen en ingebouwde installaties.
Bij een opstalverzekering vormt deze waarde meestal de basis voor het verzekerde bedrag. Als de herbouwwaarde te laag is vastgesteld, kan er sprake zijn van onderverzekering. Dat betekent dat de vergoeding bij schade mogelijk niet voldoende is om de woning volledig te herstellen of opnieuw te bouwen.
De herbouwwaarde gaat dus over herstellen of opnieuw bouwen, niet over verkopen. Zaken zoals de ligging, populariteit van de buurt of krapte op de woningmarkt spelen bij de verkoopwaarde vaak een grote rol, maar zijn minder belangrijk voor de herbouwwaarde.
Er zijn verschillende manieren om de herbouwwaarde te bepalen. Welke methode passend is, hangt af van je woning, de beschikbare gegevens en de eisen van je verzekeraar. Voor een gewone woning wordt vaak gewerkt met een herbouwwaardemeter of een berekening op basis van inhoud, woonoppervlak en bouwkwaliteit.
Begin met de gegevens die invloed hebben op de bouwkosten. Hoe vollediger je informatie is, hoe realistischer de uitkomst wordt. Denk vooral aan kenmerken die bepalen hoeveel materiaal en arbeid nodig zijn.
Belangrijke gegevens zijn:
Let erop dat bijgebouwen soms apart moeten worden meegenomen. Een vrijstaande garage, schuur of praktijkruimte kan de herbouwwaarde verhogen als die bij de opstal hoort.
Veel verzekeraars gebruiken een herbouwwaardemeter. Dat is een hulpmiddel waarmee de herbouwwaarde wordt geschat aan de hand van standaardvragen over de woning. De uitkomst is geen persoonlijke taxatie, maar kan wel een bruikbare basis zijn voor een normale woning zonder uitzonderlijke kenmerken.
Bij bijzondere woningen is een bouwkundige berekening vaak verstandiger. Denk aan monumentale huizen, woningen met rieten daken, zeer luxe afwerking of een afwijkende bouwstijl. In zulke gevallen kunnen standaardtabellen te grof zijn. Een deskundige kan dan kijken naar materiaalkeuze, constructie, arbeidskosten en specifieke herstelmogelijkheden.
Niet alleen de buitenmuren en het dak tellen mee. Ook vaste onderdelen in de woning horen vaak bij de opstal. Denk aan een ingebouwde keuken, badkamer, centrale verwarming, zonnepanelen die vast op het dak liggen en leidingen.
De afwerking kan veel verschil maken. Een eenvoudige badkamer heeft andere herbouwkosten dan een badkamer met maatwerk, natuursteen en luxe sanitair. Hetzelfde geldt voor vloerverwarming, stucwerk, houten kozijnen of speciale gevelmaterialen. Noteer daarom niet alleen de grootte van je huis, maar ook wat er vast aan de woning verbonden is.
De herbouwwaarde beweegt mee met bouwkosten. Materiaalprijzen, arbeidskosten en technische eisen kunnen veranderen. Daardoor kan een bedrag dat enkele jaren geleden logisch was, nu te laag zijn. Ook verbouwingen verhogen vaak de waarde die nodig is om opnieuw te bouwen.
Factoren die regelmatig invloed hebben zijn:
Een woning die sterk is aangepast, verdient extra aandacht. De oorspronkelijke bouwgegevens sluiten dan niet meer goed aan bij de werkelijkheid. Ook als je veel zelf hebt verbouwd, kan de herbouwwaarde hoger liggen dan je verwacht.
De herbouwwaarde wordt vaak verward met andere woningwaarden. Dat is begrijpelijk, maar voor verzekeringen is het onderscheid belangrijk.
De marktwaarde is de prijs die een koper waarschijnlijk voor je woning wil betalen. Hierbij tellen locatie, vraag en aanbod, perceelgrootte, uitzicht en buurtvoorzieningen mee. Een huis in een gewilde stad kan een hoge marktwaarde hebben, terwijl de bouwkosten niet even sterk verschillen van een vergelijkbaar huis elders.
De WOZ-waarde wordt door de gemeente vastgesteld en wordt gebruikt voor belastingen en heffingen. Ook deze waarde is niet bedoeld om de kosten van volledige herbouw te bepalen.
De herbouwwaarde draait alleen om de vraag: wat kost het om dit huis opnieuw neer te zetten, met vergelijkbare kwaliteit en vaste onderdelen? Daardoor kan de herbouwwaarde hoger of lager zijn dan de marktwaarde of WOZ-waarde.
Een veelgemaakte fout is uitgaan van de aankoopprijs. Die prijs zegt vooral iets over de woningmarkt op het moment van kopen. De grondwaarde zit daar meestal ook in, terwijl grond bij herbouw niet opnieuw hoeft te worden gekocht.
Een andere fout is vergeten dat vaste verbeteringen meetellen. Een nieuwe aanbouw, luxe keuken of geïsoleerd dak kan de herbouwwaarde verhogen. Als je deze aanpassingen niet meeneemt, kan het verzekerde bedrag achterblijven.
Ook te lang niet controleren is riskant. Bouwkosten en persoonlijke woonsituaties veranderen. Een periodieke controle helpt om de verzekerde waarde beter te laten aansluiten op de werkelijkheid. Bij twijfel kan een taxatie of beoordeling door een deskundige meer zekerheid geven dan een snelle schatting.
Nee, de herbouwwaarde en verkoopwaarde zijn verschillend. De verkoopwaarde hangt sterk af van locatie, vraag en aanbod, grond en marktomstandigheden. De herbouwwaarde gaat juist over de kosten om de woning opnieuw te bouwen met vergelijkbare materialen en vaste onderdelen.
Meestal wordt de grond niet meegenomen in de herbouwwaarde. Bij schade hoeft de grond namelijk niet opnieuw te worden aangeschaft. Het gaat vooral om de bouwkundige kosten van de woning zelf, inclusief vaste onderdelen die bij de opstal horen.
Een herbouwwaardemeter kan minder geschikt zijn bij bijzondere woningen. Denk aan monumenten, zeer luxe woningen, afwijkende architectuur, rieten daken of grote bijgebouwen. In zulke gevallen kan een deskundige beoordeling nodig zijn om de werkelijke herbouwkosten beter te benaderen.
Het is verstandig de herbouwwaarde regelmatig te controleren, zeker na een verbouwing of verduurzaming. Ook veranderingen in bouwkosten kunnen invloed hebben. Een oude schatting kan daardoor na verloop van tijd niet meer goed aansluiten bij de actuele situatie.
Als de herbouwwaarde te laag is vastgesteld, kan onderverzekering ontstaan. Bij grote schade is de vergoeding dan mogelijk niet genoeg om alles volledig te herstellen. Daarom is een realistische inschatting belangrijk voor een passende opstalverzekering.